粉日本缺人后 中国机器人补位 驱动新质生产力。未来已来,人类社会已经进入AI时代。机器人作为新质生产力的典型代表,融合了先进制造、人工智能、精密机电和材料科学等技术,不仅改造传统产业,还催生了全新赛道。
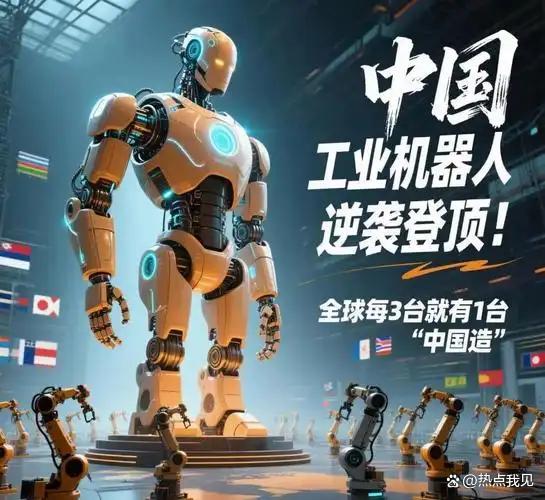
中国机器人产业已经站在全球第一方阵,市场规模、产业链完整度以及人形机器人的产业化进度领跑全球,成为驱动实体经济转型升级的核心力量。
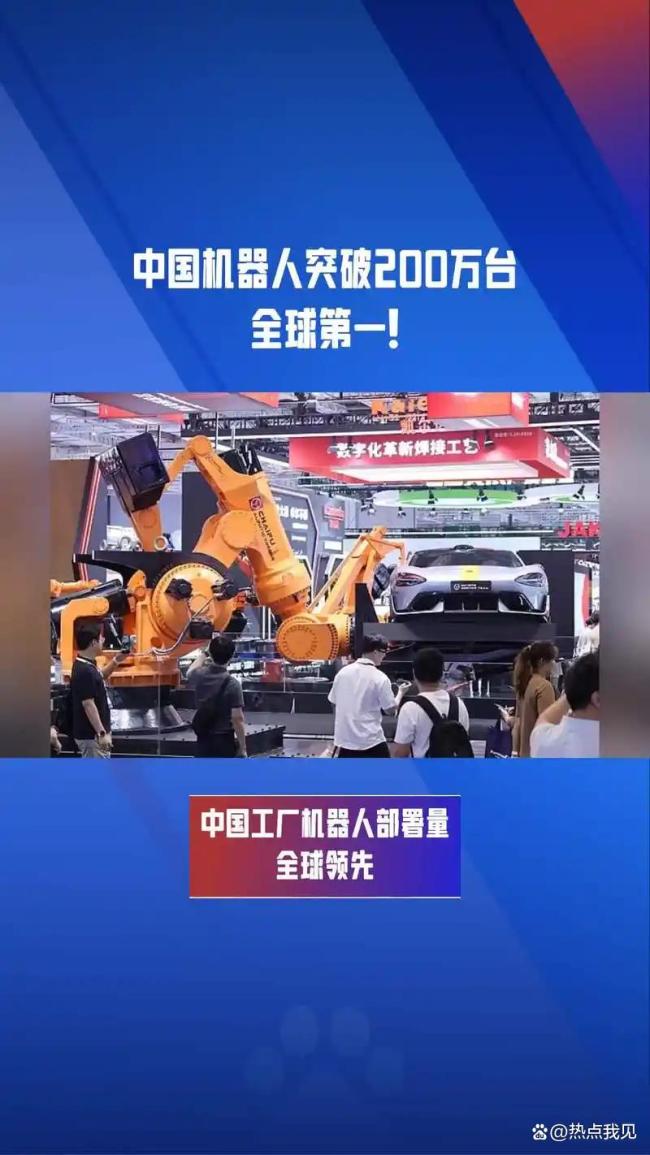
截至2026年8月,中国机器人产业整体规模与关键细分领域在全球处于领先地位。中国连续12年位居全球最大工业机器人市场,产量快速扩张,产品覆盖71个行业大类、236个行业中类,制造业机器人密度跻身全球前列。2025年国内机器人规上企业营收突破3000亿元,近五年年均增速超过20%;2026年上半年营收达到1655亿元,同比增长24.5%,增长动能强劲。
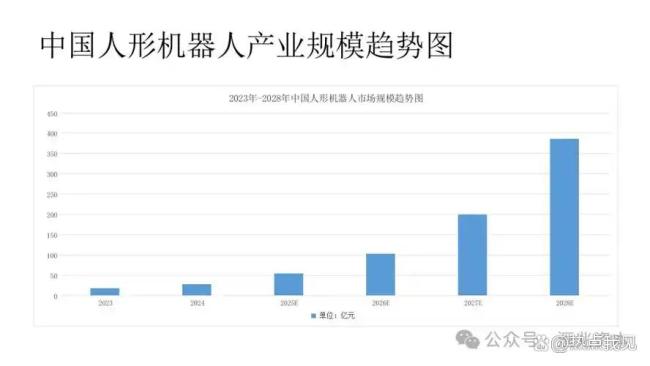
2026年上半年,中国机器人产业总规模约为155亿美元,占全球市场份额约28%,为全球增长最快的单一市场。现存相关企业超过108.6万家;2026年上半年机器人出口额达到62.9亿元,同比增长359%;Q1累计出口113.2亿元;市场规模预计到2028年将达到1080亿美元,年均增速约23%。
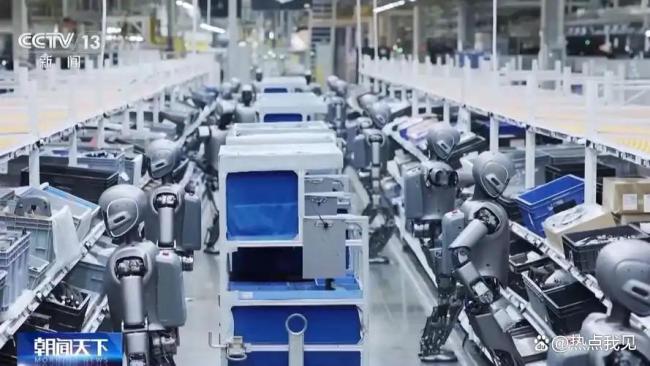
中国是全球最大的机器人消费国,核心零部件如减速器、伺服和控制器的国产化率超过85%。从2025年起,中国将成为工业机器人净出口国。在人形机器人领域,全球前六名均为中国企业,天津辰星在并联机器人领域排名全球第二,市场份额达20.4%。
上半年,中国工业机器人产量达到53.8万套,同比增长28%,占全球装机量的53%,正式成为净出口国。出口模式升级为“装备 + 方案 + 服务”。人形机器人方面,2026年上半年全球出货1.91万台,同比增长272%,中国厂商占比超过97%。上海智元和宇树科技主导市场,整机成本下探至10-20万元区间,部分通用机型低于10万元。
服务机器人领域,养老护理机器人2026年市场规模将突破100亿元;清洁机器人出口占总值近七成;具身智能上半年融资超过280起,总额超过460亿元。
中国机器人产业的关键进展与特征包括供应链自主可控,核心零部件整体国产化率突破80%-85%,成本降至进口产品的三分之一到三分之二。形成了以北京、上海、深圳和杭州为核心的集聚区,长三角地区2小时车程内可完成配套。应用落地分化明显,成熟场景包括工业装配/搬运、物流分拣、电力巡检、康养陪护和教育实训。人形机器人真实商业化“上岗率”较低,多数仍用于科研或演示,但物流分拣等高频结构化场景率先跑通闭环。
竞争逻辑从“拼产能”转向“产能 + 数据”双轨竞速。数据基建上升为核心生产要素,武汉、合肥等地已建专用训练场。人形机器人实现产业化领跑,2025年中国出货占全球90%,2026年上半年全球占比进一步提升至97%。走出“场景拉动量产、量产倒逼技术迭代”的独特产业化路径。
产业链从整机向核心零部件突破,过去高度依赖进口的关键部件国产化率大幅提升。长三角、珠三角和京津冀形成完备产业集群,实现快速迭代能力,整机成本持续下探。高端RV减速器、高精度行星滚柱丝杠和高端力传感器与海外头部产品在良率、精度和寿命上仍有差距,高端零部件仍是攻坚重点。
机器人产业推动新质生产力发展,改造传统制造业,重塑生产模式。工业机器人和协作机器人大规模进入锂电、新能源汽车、3C、船舶和冶金等行业,替代高危、重复和高强度岗位,解决劳动力缺口,提升良品率与生产柔性。具身人形机器人可以补位传统自动化的盲区,推动制造业从自动化走向智能化。
机器人具备很强的产业乘数效应,一台整机拉动芯片、传感器、材料、AI大模型和操作系统等上百个细分领域创新。硬件端驱动高性能电机、减速器、灵巧手和电子皮肤迭代;软件端带动世界模型、多模态具身大模型和机器人操作系统快速发展;衍生新职业如机器人运维、仿真训练和场景方案开发,创造新型就业岗位。
服务机器人向养老陪护、医疗康复、农业采摘、物流配送和应急特种作业渗透,应对人口老龄化带来的社会服务缺口。机器人不仅服务于工厂,也在医疗、家庭和公共服务领域释放新质生产力,拓展人力难以抵达的作业空间。
在全球竞争中,中国机器人产业在产业化、供应链和落地场景方面领先。但在高端零部件、底层工业软件和可靠性寿命指标上,依然存在追赶空间。目前国家已经将具身智能、人形机器人纳入“十五五”规划,并列为六大未来产业之一,政策推动建设中试基地和开放真实工业场景,目标推动万台级机器人实景落地。
未来发展方向集中在持续攻克核心零部件,补齐高端短板;从样机演示转向真实场景规模化落地,解决可靠性、维护成本问题;推进机器人与大模型深度融合,提升自主感知决策能力;构建国产机器人软硬件生态体系。通过持续自主创新,中国机器人产业不仅在全球竞争中确立了领先地位,更作为推动新质生产力发展的关键引擎,为中国经济的高质量增长注入持久强劲的科技动能。
汇盈配资提示:文章来自网络,不代表本站观点。